Domain digital-kabelfernsehen.de kaufen?
Wir ziehen mit dem Projekt
digital-kabelfernsehen.de um.
Sind Sie am Kauf der Domain
digital-kabelfernsehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digital-kabelfernsehen.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
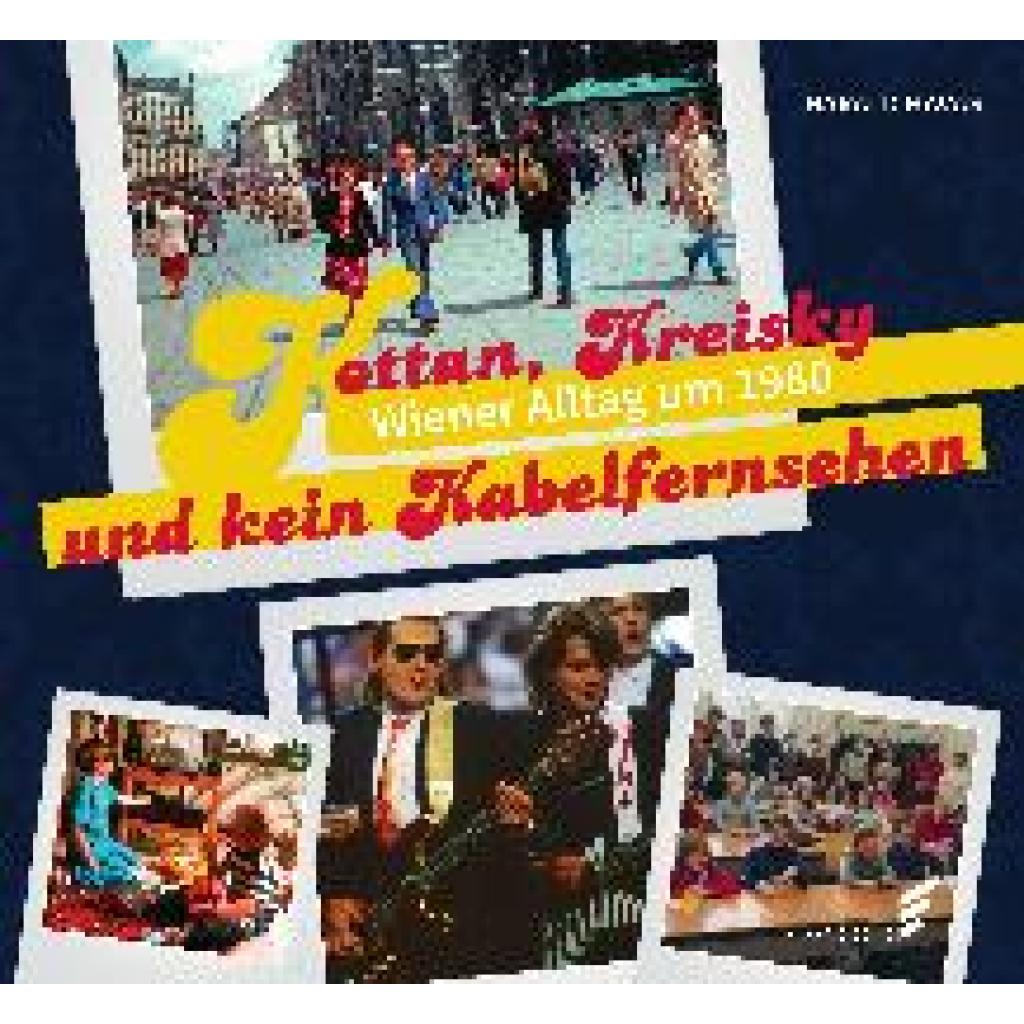
Havas, Harald: Kottan, Kreisky und kein KabelfernsehenKottan, Kreisky und kein Kabelfernsehen , In den Siebzigerjahren war Franz Klammer Nationalheld, kurz darauf wurde Falco zum Wiener Weltstar. Eine ganze Nation saß jeden Abend vorm Fernseher und sah in den Nachrichten den Dauer-Kanzler Bruno Kreisky und danach 'Kottan ermittelt'. Bald darauf war Sendeschluss - mit wehender Fahne und Bundeshymne. Samstags um zwölf gingen die Rollläden aller Geschäfte erbarmungslos herunter. Die Siebzigerjahre in Wien wirken heute wie eine ferne, größtenteils graue Vergangenheit. Doch bald darauf machten die Achtzigerjahre mit U-Bahnbau, Donauinsel und UNO-City die alte Donaumetropole zu der bunten und weltoffenen Großstadt, wie wir sie heute kennen. Dieses Buch blickt zurück in die jüngere Vergangenheit Wiens - ein bisschen nostalgisch, aber vor allem mit viel Humor und Augenzwinkern. , Spannelemente & Rollen > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 202211, Produktform: Leinen, Autoren: Havas, Harald, Seitenzahl/Blattzahl: 176, Keyword: Wien; Siebzigerjahre; Franz Klammer; Falco; Kulturgeschichte; UNO-City; Achtzigerjahre; Donauinsel; Bruno Kreisky, Fachschema: Wien / Geschichte, Politik, Gesellschaft~Europa / Geschichte, Kulturgeschichte, Fachkategorie: Europäische Geschichte, Region: Wien, Warengruppe: HC/Geschichte/Regionalgeschichte, Fachkategorie: Sozial- und Kulturgeschichte, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: ELSENGOLD Verlag, Verlag: ELSENGOLD Verlag, Verlag: Elsengold, Länge: 253, Breite: 231, Höhe: 17, Gewicht: 836, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Autor: 9783962010942, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 275877026,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **

Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Havas, Harald: Kottan, Kreisky und kein KabelfernsehenKottan, Kreisky und kein Kabelfernsehen , In den Siebzigerjahren war Franz Klammer Nationalheld, kurz darauf wurde Falco zum Wiener Weltstar. Eine ganze Nation saß jeden Abend vorm Fernseher und sah in den Nachrichten den Dauer-Kanzler Bruno Kreisky und danach 'Kottan ermittelt'. Bald darauf war Sendeschluss - mit wehender Fahne und Bundeshymne. Samstags um zwölf gingen die Rollläden aller Geschäfte erbarmungslos herunter. Die Siebzigerjahre in Wien wirken heute wie eine ferne, größtenteils graue Vergangenheit. Doch bald darauf machten die Achtzigerjahre mit U-Bahnbau, Donauinsel und UNO-City die alte Donaumetropole zu der bunten und weltoffenen Großstadt, wie wir sie heute kennen. Dieses Buch blickt zurück in die jüngere Vergangenheit Wiens - ein bisschen nostalgisch, aber vor allem mit viel Humor und Augenzwinkern. , Spannelemente & Rollen > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 202211, Produktform: Leinen, Autoren: Havas, Harald, Seitenzahl/Blattzahl: 176, Keyword: Wien; Siebzigerjahre; Franz Klammer; Falco; Kulturgeschichte; UNO-City; Achtzigerjahre; Donauinsel; Bruno Kreisky, Fachschema: Wien / Geschichte, Politik, Gesellschaft~Europa / Geschichte, Kulturgeschichte, Fachkategorie: Europäische Geschichte, Region: Wien, Warengruppe: HC/Geschichte/Regionalgeschichte, Fachkategorie: Sozial- und Kulturgeschichte, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: ELSENGOLD Verlag, Verlag: ELSENGOLD Verlag, Verlag: Elsengold, Länge: 253, Breite: 231, Höhe: 17, Gewicht: 836, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Autor: 9783962010942, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 275877026,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Ähnliche Suchbegriffe für Aufwendungen
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avtex 27'' Full HD Digital TVDer neue ultraflache 27-Zoll-Full-HD-Smart-TV W279TS mit LED-Bildschirm mit großem Betrachtungswinkel hat ein modernes, kompaktes neues Design, das die Position zwischen den 24-Zoll- und 32-Zoll-Modellen einnimmt. Mit einer Internetverbindung können Sie eine ganz neue Welt der Unterhaltung von Premium-Streaming-Diensten wie Netflix, Amazon Prime, Disney+, iPlayer, ITVX, Now TV, Sky Store, YouTube und vielen mehr entdecken, Sie haben sogar die Möglichkeit, Ihre Fotos drahtlos zu teilen von jedem Android- oder Apple(iOS)-Gerät. 27-Zoll-Full-HD-Smart-TV mit integriertem HD-Freesat-Satellitendecoder DVB-T- und DVB-T2-Digitaltuner DVB-S & DVB-S2 digital HD freesat satellite tuner Wi-Fi, 2,4 und 5 GHz, integriert für verbundene Dienste und zusätzliche Kanäle Netflix, Amazon Prime, Disney+, iPlayer, YouTube, Now TV und viele mehr Webbrowser Bluetooth Live-TV anhalten/auf externe Festplatte zurückspulen Timer-Aufzeichnung auf externe Festplatte 7-tägiger Programmführer sowohl auf terrestrischen als auch auf Satellitenplattformen Ultrakompaktes Edge-to-Edge-Design CI-Buchse für den Anschluss von Pay-TV 240 V Wechselstrom / 12 V/24 V Gleichstrom 2xHDMI/2xUSB/Phono/Kopfhörer/Audioeingang/optischer Audioausgang Wandmontage VESA (100 mm x 100 mm) Technische Daten: Typ: W279TS Energieeffizienz: F Energieverbrauch beim Abspielen von Inhalten mit Standard-Auflösung (SDR) pro 1.000 Stunden [kWh/1000h]: 22 Bildschirmgröße: 21,5/55 cm Auflösung (Pixel): Full HD 1920 x 1080 Betrachtungswinkel H/V/Ansprechzeit: 178/178 Tuner: DVB-T & DVB-T2, DVB-S & DVB-S2 digital HD Lautsprecher Musikleistung: 2 x 5 W Betriebsspannung (mit Netzadapter): 12 V DC/24 V DC/230 V AC 2xHDMI/2 x USB Audio / Video in: 3,5 mm AV-Klinkenbuchse/Adapter auf RCA / Cinch Kopfhörer: 3,5 mm Klinkenbuchse Stereo Digital Audio out: optisch TOS Netzschalter Ein/Aus CI/CI+ Modulschacht Wandmontage VESA (100 mm x 100 mm) Maße (B x H x T): 620 x 364 x 47 mm (ohne Fuß) Gewicht: 4,5 kg (mit Fuß) Lieferumfang: Avtex Smart TV 12V-Stecker Schuko-Stecker Fernbedienung (inkl. 2 Batterien) Hinweis: Fuß und 230V-Kabel nicht im Lieferumfang enthalten.600,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Behandlung von Beteiligungen an Kapitalgesellschaften inklusive der mit der Beteiligung zusammenhängenden Aufwendungen im Unternehmens- undDie Behandlung Von Beteiligungen An Kapitalgesellschaften Inklusive Der Mit Der Beteiligung Zusammenhängenden Aufwendungen Im Unternehmens- Und Steuerrecht, Taschenbuch Von Markus Frick, Grin, 978-3-638-92373-6, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.